価格はなぜ下がっている?
Greater Vancouver REALTORS®(GVR)の対象地域の、2026年9月の基準価格は、一戸建てが1,784,700ドル(前年比−7.3%)、タウンハウスが1,016,700ドル(−4.7%)、アパートが682,500ドル(−6.2%)でした。売買件数は10年平均より25%少なく、売りに出ている物件の数は長期平均より24%多い状態です。売れた件数と売り出し中の件数の比率は10.9%で、12%を下回る状態が続くと、価格が下がりやすいとされる水準です。
理由は金利だけではありません。
まず、人口の伸びが急に鈍りました。Bank of Canadaによると、カナダへの新たな移住者の純増(net number of newcomers)は、2023年の140万人から、2024年10〜12月期から2025年7〜9月期までの1年間では30万人未満に減りました。移民政策の見直しの影響です。なお、出典はこの数字の内訳を示していません。住宅の需要を支えてきた柱が細くなった形です。
次に、投資家が離れました。完成前のコンドを買って値上がりしてから売る、という手法が利益を生まなくなり、予約販売の価格を下回って売られる新築も出ています。Bank of Canadaはトロントについて、予約販売が激減し、コンドの着工は1990年代以来の低水準になったと分析しています。
さらに、供給と需要が合っていません。2021〜22年の建設ブームで増えたのは小さな部屋が中心でした。トロントでは新築コンドの約6割がとても小さい部屋なのに、それに合う世帯は約3割しかないとされます。バンクーバーでも、2026年9月に売買が減ったのは主にアパートでした。
そして、金利はもう下がっていません。政策金利は2025年10月29日に2.25%に下がってから、2026年9月の会合まで据え置かれています。それでも、米国との貿易の先行きや雇用の減少、収入の伸びの鈍さで、買い手は戻っていません。CMHCは「価格が下がって買いやすくなっただけでは、多くの買い手は戻ってきていない」と書いています。
「買えば上がる」時代を支えていたもの
過去40年、カナダの住宅価格を押し上げてきた大きな追い風が2つありました。
1つは、金利が下がり続けたことです。大手銀行が掲げる5年固定の住宅ローンの店頭金利は、1980年代の初めには20%前後でした。店頭金利は実際に借りる金利より高めに設定されますが、2020〜21年には、実際に借りられる5年固定の金利が2%を下回ることもありました。金利が下がると、同じ月々の返済で借りられる金額が増えます。その分、払える価格も上がっていきました。今の政策金利は2.25%で、ここから大きく下がる余地は、40年前よりずっと限られています。この追い風は、もう同じようには吹きません。
もう1つは、人口が速く増え続けたことです。これも今は逆向きになっています。
CMHCの予測でも、バンクーバーの平均価格は2026年に下がったあと、2027〜28年は小幅に上がる程度です。「買えば自動的に上がる」時代は、少なくとも当面は戻らないと考えた方がよさそうです。
毎月の支払いを比較
では、実際に計算してみます。基準価格682,500ドルのアパートを、頭金20%(136,500ドル)、金利4.49%、返済期間25年で買う場合です。4.49%は、Bank of Canadaが公表している新規の5年以上の固定ローンの平均金利(2026年7月、頭金20%以上)です。
| 項目 | 買う場合(最初の月) | 借りる場合 |
|---|---|---|
| 住宅ローンの返済 | 3,019ドル | ― |
| 固定資産税(価格の0.3%/年) | 171ドル | ― |
| 修繕費(価格の0.5%/年) | 284ドル | ― |
| 管理費(strata fee) | 500ドル | ― |
| 保険 | 50ドル | 20ドル |
| 家賃 | ― | 2,750ドル |
| 合計 | 4,024ドル | 2,770ドル |
毎月の支払いは、買う方が約1,254ドル多くなります。ただし、ローンの返済のうち約995ドルは元本の返済です。現金としては出ていきますが、家の持ち分(equity)として自分の資産に残ります。戻ってこないお金(利息、固定資産税、修繕費、管理費、保険)だけで比べると、買う場合は約3,029ドル、借りる場合は2,770ドルです。
買うときには、ほかにまとまったお金も必要です。頭金のほかに、不動産取得税(property transfer tax)が11,650ドル、弁護士費用などが2,500ドルほどかかり、合計で約150,650ドルです。初めて家を買う人は、条件を満たせば不動産取得税が8,000ドル免除され、3,650ドルになります。
また、ローンの審査にはストレステストがあり、「契約金利に2ポイントを足した金利」と「5.25%」の高い方で返済できるかを確かめられます。金利4.49%なら6.49%です。住宅費が収入の39%以内という基準で単純に計算すると、この物件には世帯年収がおよそ128,000ドル必要です。ほかの借入や、銀行ごとの管理費や暖房費の扱いによって変わるので、目安として考えてください。
10年後、どちらがお金を残せる?
比べ方は、こうです。2人とも、最初に同じ約150,650ドルを持っていて、毎月の住まいの支出も同じ額まで払えるとします。買う人は、そのお金を頭金、不動産取得税、弁護士費用に使います。借りる人は、同じ約150,650ドルを運用に回します。
毎月の支出は、上の表のとおり買う人の方が約1,254ドル多くなります。この支出には、ローンの元本の返済も含みます。そこで借りる人は、買う人と同じ額を払ったつもりで、その差額を毎月運用に回します。元本の返済分は、買う人の側では家の持ち分として資産に数えます。
10年後には、買う人は家を売ったとして、売値からローンの残りと売却時の手数料を引いた額を資産とします。借りる人は、運用している資産の合計です。計算の前提は次のとおりで、下の計算ツールの初期値と同じです。
| 前提 | 値 |
|---|---|
| 物件価格 | 682,500ドル |
| 頭金 | 20%(136,500ドル) |
| 購入時の費用 | 不動産取得税11,650ドル、弁護士費用など2,500ドル |
| 住宅ローン | 金利4.49%、返済期間25年、更新後も同じ金利のまま |
| 固定資産税・修繕費 | 価格の年0.3%・年0.5%(価格に合わせて増える) |
| 管理費・保険 | 月500ドル・月50ドル(借りる側の保険は月20ドル) |
| 家の価格の上昇 | 年2% |
| 家賃 | 月2,750ドル(バンクーバーの全物件の平均募集家賃2,741ドルに近い額)、2026年の値上げ上限と同じ2.3%で毎年上がると仮定 |
| 運用の利回り | 年5%(TFSAなどを想定し、税金は引かない) |
| 売却時の費用 | 売値の3.5% |
| 売却益への税金 | なし(自宅の売却益は非課税) |
家の価格が年2%上がる場合、10年後に買った人の資産は約406,900ドル、借りた人は約403,200ドルで、差は約3,600ドルです。ほとんど同じと言っていい結果です。
年ごとの内訳は次のとおりです。毎月の支出の差は、家賃が上がる一方で返済額は変わらないため、少しずつ縮んでいきます。それでも10年間、借りる人の方が支出は少ないままです。
| 経過年数 | 家の価格 | ローンの残り | 売却時の費用 | 買う人の資産 | 借りる人の資産 | 毎月の支出の差(その年の最初の月) |
|---|---|---|---|---|---|---|
| 1年 | 696,150ドル | 533,816ドル | 24,365ドル | 137,969ドル | 173,622ドル | 1,254ドル |
| 3年 | 724,274ドル | 507,762ドル | 25,350ドル | 191,163ドル | 221,030ドル | 1,144ドル |
| 5年 | 753,535ドル | 479,289ドル | 26,374ドル | 247,873ドル | 270,447ドル | 1,030ドル |
| 7年 | 783,978ドル | 448,171ドル | 27,439ドル | 308,367ドル | 321,945ドル | 909ドル |
| 10年 | 831,964ドル | 395,994ドル | 29,119ドル | 406,851ドル | 403,248ドル | 718ドル |
計算は月ごとに行っています。家賃はその年の初めに2.3%上がり(2026年の上限と同じ率が将来も続くと仮定)、固定資産税と修繕費は毎月の家の価格に合わせて増え、管理費と保険は同じ額のままです。カナダの固定金利の住宅ローンは、法律で半年ごとの複利で計算するので、月々の返済額は3,019ドルになります(月ごとの複利で計算すると約3,032ドルになります)。
差が小さいので、前提を少し変えるだけで、どちらが有利かは入れ替わります。次の比較は、それを示しています。
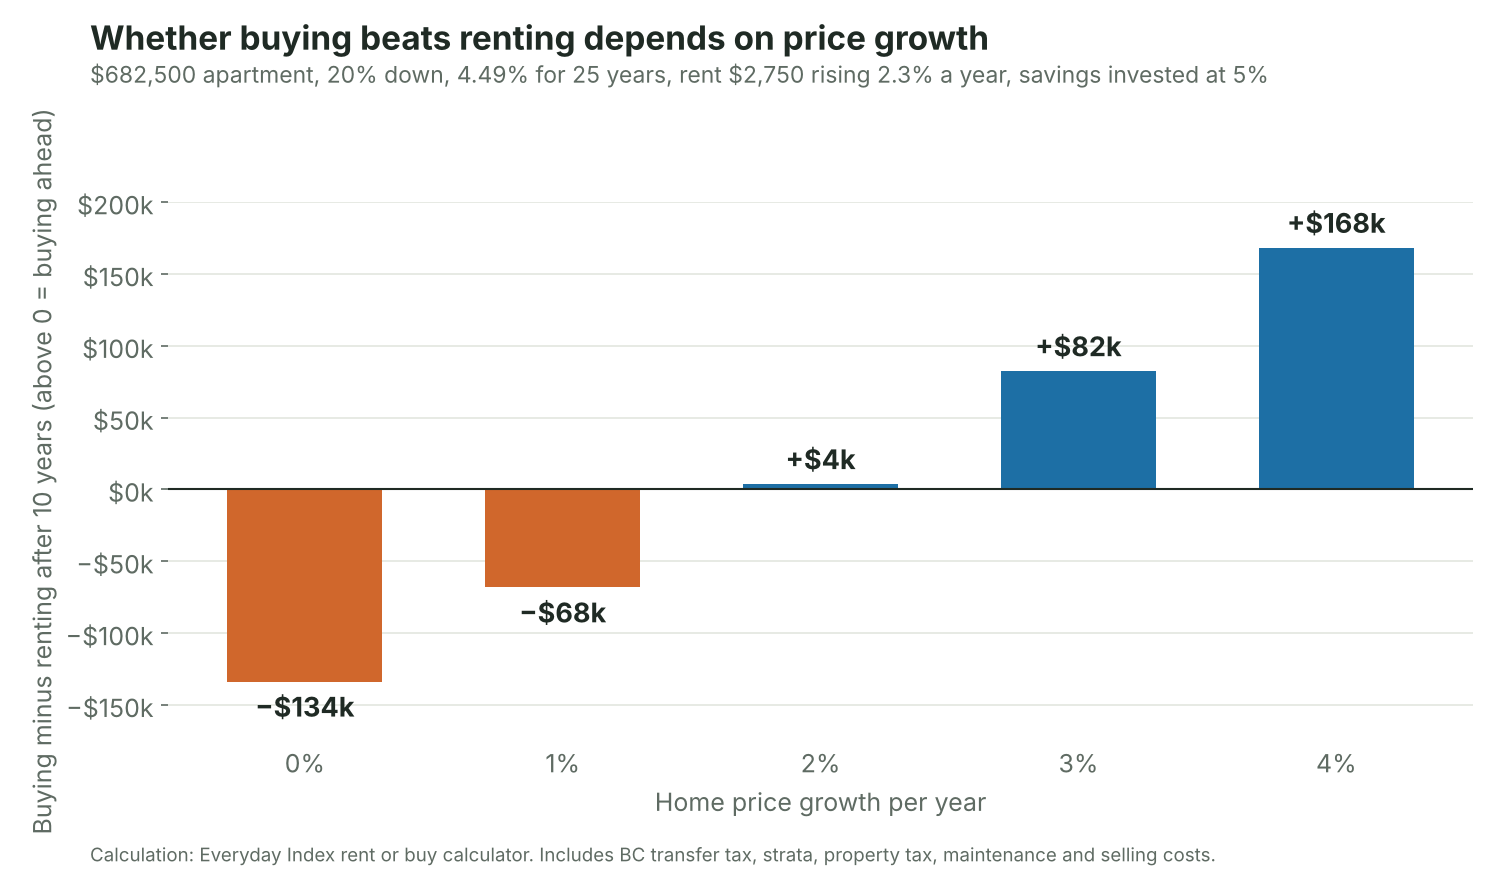
特に、価格の上がり方で結果は大きく変わります。価格が年3%上がれば、買う方が約82,000ドル有利です。価格が10年間まったく上がらなければ、借りる方が約134,000ドル有利になります。
家賃や住む年数によっても変わります。
| 条件(ほかは上の前提のまま) | 10年後の差 |
|---|---|
| 家賃が月2,373ドル(バンクーバーの1ベッドの平均募集家賃) | 借りる方が約60,400ドル有利 |
| 家賃が月3,271ドル(バンクーバーの2ベッドの平均募集家賃) | 買う方が約92,100ドル有利 |
| 住む期間が5年 | 借りる方が約22,600ドル有利 |
| 住む期間が20年 | 買う方が約104,200ドル有利 |
| 金利が3.86%(変動の平均) | 買う方が約41,500ドル有利 |
| 運用の利回りが年7% | 借りる方が約66,000ドル有利 |
募集家賃は、Rentals.caとUrbanationが集計した2026年9月のバンクーバー市内の掲載物件の平均です。今住んでいる人が実際に払っている平均の家賃とは違い、新しく借りる場合の目安です。
住む期間が短いと、買う方が不利になりやすいのは、不動産取得税や売却時の手数料が重くのしかかるからです。買ってすぐ、同じ価格で売るとすると、購入時の費用(不動産取得税と弁護士費用で14,150ドル)と売却時の費用(約23,900ドル)だけで、約38,000ドルを失うことになります。それを取り戻すには、時間がかかります。
数字に表れない違いもある
お金の計算だけでは決まらない部分もあります。
買う場合の強みは、自宅を売ったときの利益に税金がかからないことです(principal residence exemption)。ローンの返済が強制的な貯金になるのも、実際には大きな意味があります。借りる人が差額をきちんと運用し続けるのは、思ったより難しいからです。また、借りたお金で買うので、価格が少し上がるだけでも、頭金に対しては大きな利益になります。逆に、価格が下がると、損失も大きくなります。
一方、5年ごとのローンの更新時に金利が上がるリスクがあります。今回の計算では、金利は期間中ずっと同じと仮定しています。
借りる場合は、引っ越しの自由があり、修繕の負担もありません。BC州では、同じ家に住み続ける借り手の家賃の値上げに上限があり、2026年は2.3%です。ただし、新しく借りる家賃には上限がありません。また、大家の都合で退去を求められる可能性もあります。
自分の条件で計算する
物件の価格、頭金、家賃を入れると、10年後にどちらがいくら有利かを計算できます。金利は、Bank of Canadaが公表している新規の住宅ローンの平均金利が自動で入り、頭金が20%未満ならローン保険付きの金利に切り替わります。自分で金利を入れることもできます。不動産取得税と初めて家を買う人の免除、CMHCのローン保険料、ストレステストでの必要年収も、BC州のルールで自動で計算します。
Loading the Rent or buy calculator…
同じ計算ツールは、賃貸・購入の比較ツールのページでも使えます。
「投資」から「住まい」へ
今のBCで家を買うのは、「買えば必ず上がる投資」ではなくなりました。金利が下がり続け、人口が速く増え続けた40年間の追い風は、もう当てにできません。基準価格のアパートを今の家賃や金利で比べると、買うのと借りるのは、ほぼ互角です。
それでも、この試算では、長く住むつもりで、家賃が高めの物件を借りている場合には、買う方が有利になりやすい結果でした。大事なのは、いくらで買い、何年住み、価格がどれくらい上がると考えるかです。「買うか、借りるか」は、相場の予想ではなく、自分の暮らし方で決める時代になったと言えそうです。
この記事は一般的な情報で、金融や不動産のアドバイスではありません。計算は前提を単純化した試算で、実際の結果は物件や金利、税金によって異なります。