家の値段が下がっているなら、今が買い時なのだろうか。
しかし、住宅を買えばローンの利息がかかり、Strata Feeや固定資産税、修繕費も必要になる。一方、賃貸を続ければ、購入に使うはずだった頭金を投資に回せる。
では、これから10年間住むとしたら、どちらがお金を残せるのだろうか。
Greater Vancouverの住宅価格と2026年9月の募集家賃を使い、計算してみた。
住宅価格は下がっている
Greater Vancouver REALTORS®によると、2026年9月の住宅基準価格は次のとおりだった。
| 住宅タイプ | 基準価格 | 前年比 |
|---|---|---|
| 全住宅 | $1,075,900 | −5.5% |
| 戸建て | $1,784,700 | −7.3% |
| タウンハウス | $1,016,700 | −4.7% |
| コンド | $682,500 | −6.2% |
特にコンド市場は弱い。9月のコンド販売件数は777件で、前年より18.6%減少した。
しかし、価格が下がったとはいえ、$680,000以上の住宅を購入するには多額の頭金と住宅ローンが必要だ。
今、賃貸を借りるといくら?
家を買うか借りるかを比較するなら、現在の募集家賃を使いたい。
CMHCが公表する平均家賃には、長年住み続けている人の契約も含まれる。そのため、新しく借りる場合の家賃とは異なることがある。
今回はRentals.caとUrbanationの2026年9月の募集家賃(Asking Rent)を使う。
| 地域 | 1ベッドルーム | 2ベッドルーム |
|---|---|---|
| Burnaby | $2,111 | $2,785 |
| Vancouver | $2,373 | $3,271 |
Burnabyでも、1ベッドルームと2ベッドルームでは毎月$674の差がある。
購入との比較では、どの家賃を使うかが重要になる。
Greater Vancouver全体のコンド基準価格$682,500は、寝室数を限定した価格ではない。そのため、2ベッドルームの家賃と直接比較して「同じ物件なら購入が有利」と判断することはできない。
そこで今回は購入価格を$682,500に固定し、家賃の違いによって結果がどう変わるかを調べる。基本ケースにはBurnabyの2ベッドルーム募集家賃$2,785を使い、同じ地域の1ベッドルーム$2,111とも比較する。
Vancouver市の家賃も紹介したが、購入価格と地域が一致しないため、資産比較からは外した。
なお、Burnabyについても購入価格はGreater Vancouver全体の基準価格を使っている。今回の計算は同一条件の住宅同士を比較するものではなく、家賃の設定が資産形成に与える影響を示すシミュレーションだ。
$682,500のコンドを購入すると?
中古コンドを購入する場合と、賃貸を続ける場合を比較する。
| 基本条件 | 設定 |
|---|---|
| コンド購入価格 | $682,500 |
| 頭金(20%) | $136,500 |
| 住宅ローン | $546,000 |
| ローン金利 | 4.49% |
| ローン償還期間 | 25年 |
| 毎月のローン返済額 | 約$3,019 |
| 基本ケースの家賃 | 月$2,785 |
| 比較ケースの家賃 | 月$2,111 |
| 家賃上昇率 | 年2.3% |
| 住宅価格上昇率 | 年2% |
| 投資利回り | 年5% |
| 比較期間 | 10年 |
金利4.49%は比較用の仮定だ。カナダの固定金利ローンで一般的な半年複利を使い、10年間同じ金利が続くものとして計算する。
実際には住宅ローンの契約更新時に金利が変わる可能性がある。
ローン以外の費用もかかる
| 費用 | 月額 |
|---|---|
| Strata Fee | $450 |
| 固定資産税 | $250 |
| 住宅保険 | $100 |
| 修繕・特別徴収への備え | $150 |
| 合計 | $950 |
維持費は毎年2%上昇すると仮定する。
ローン返済額と合わせると、購入後1年目の住居費は月約$3,969になる。さらに購入時には、不動産譲渡税(Property Transfer Tax)$11,650と、弁護士・登記費用など約$2,000が必要だ。
頭金と諸費用を合わせると、最初に必要な資金は約$150,150になる。
10年後に売却する際には、売却価格の3.4%を仲介手数料などの費用として見込む。
これらは比較用の仮定であり、実際の維持費や売却費用は物件によって異なる。
ローンの利息は10年間で約$212,000
住宅ローンの毎月の返済額は約$3,019。10年間の返済総額は約$362,000になる。そのうち約$212,000は利息であり、元本返済に回るのは約$150,000だ。
つまり、10年間住んだあとも約$396,000の住宅ローンが残る。「家賃は捨て金だから、家を買ったほうがいい」という話をよく聞く。
しかし、住宅ローンの利息、Strata Fee、固定資産税、売却費用も、基本的には戻ってこないお金だ。
ローンの返済額がすべて自分の資産になるわけではない。
10年後、どちらがお金を残せる?
住宅価格が毎年2%上昇すると、$682,500のコンドは10年後に約$832,000になる。
そこから売却費用と残っているローンを差し引くと、購入者の手元には約$408,000が残る。
一方、賃貸を続ける場合は、頭金と購入時諸費用に相当する$150,150を投資する。さらに、毎月の住居費の差額も投資すると仮定する。
投資利回りは年5%とした。
| 10年後の純資産 | 金額 |
|---|---|
| 購入 | $407,683 |
| 賃貸+投資(月$2,785) | $400,688 |
| 賃貸+投資(月$2,111) | $515,792 |
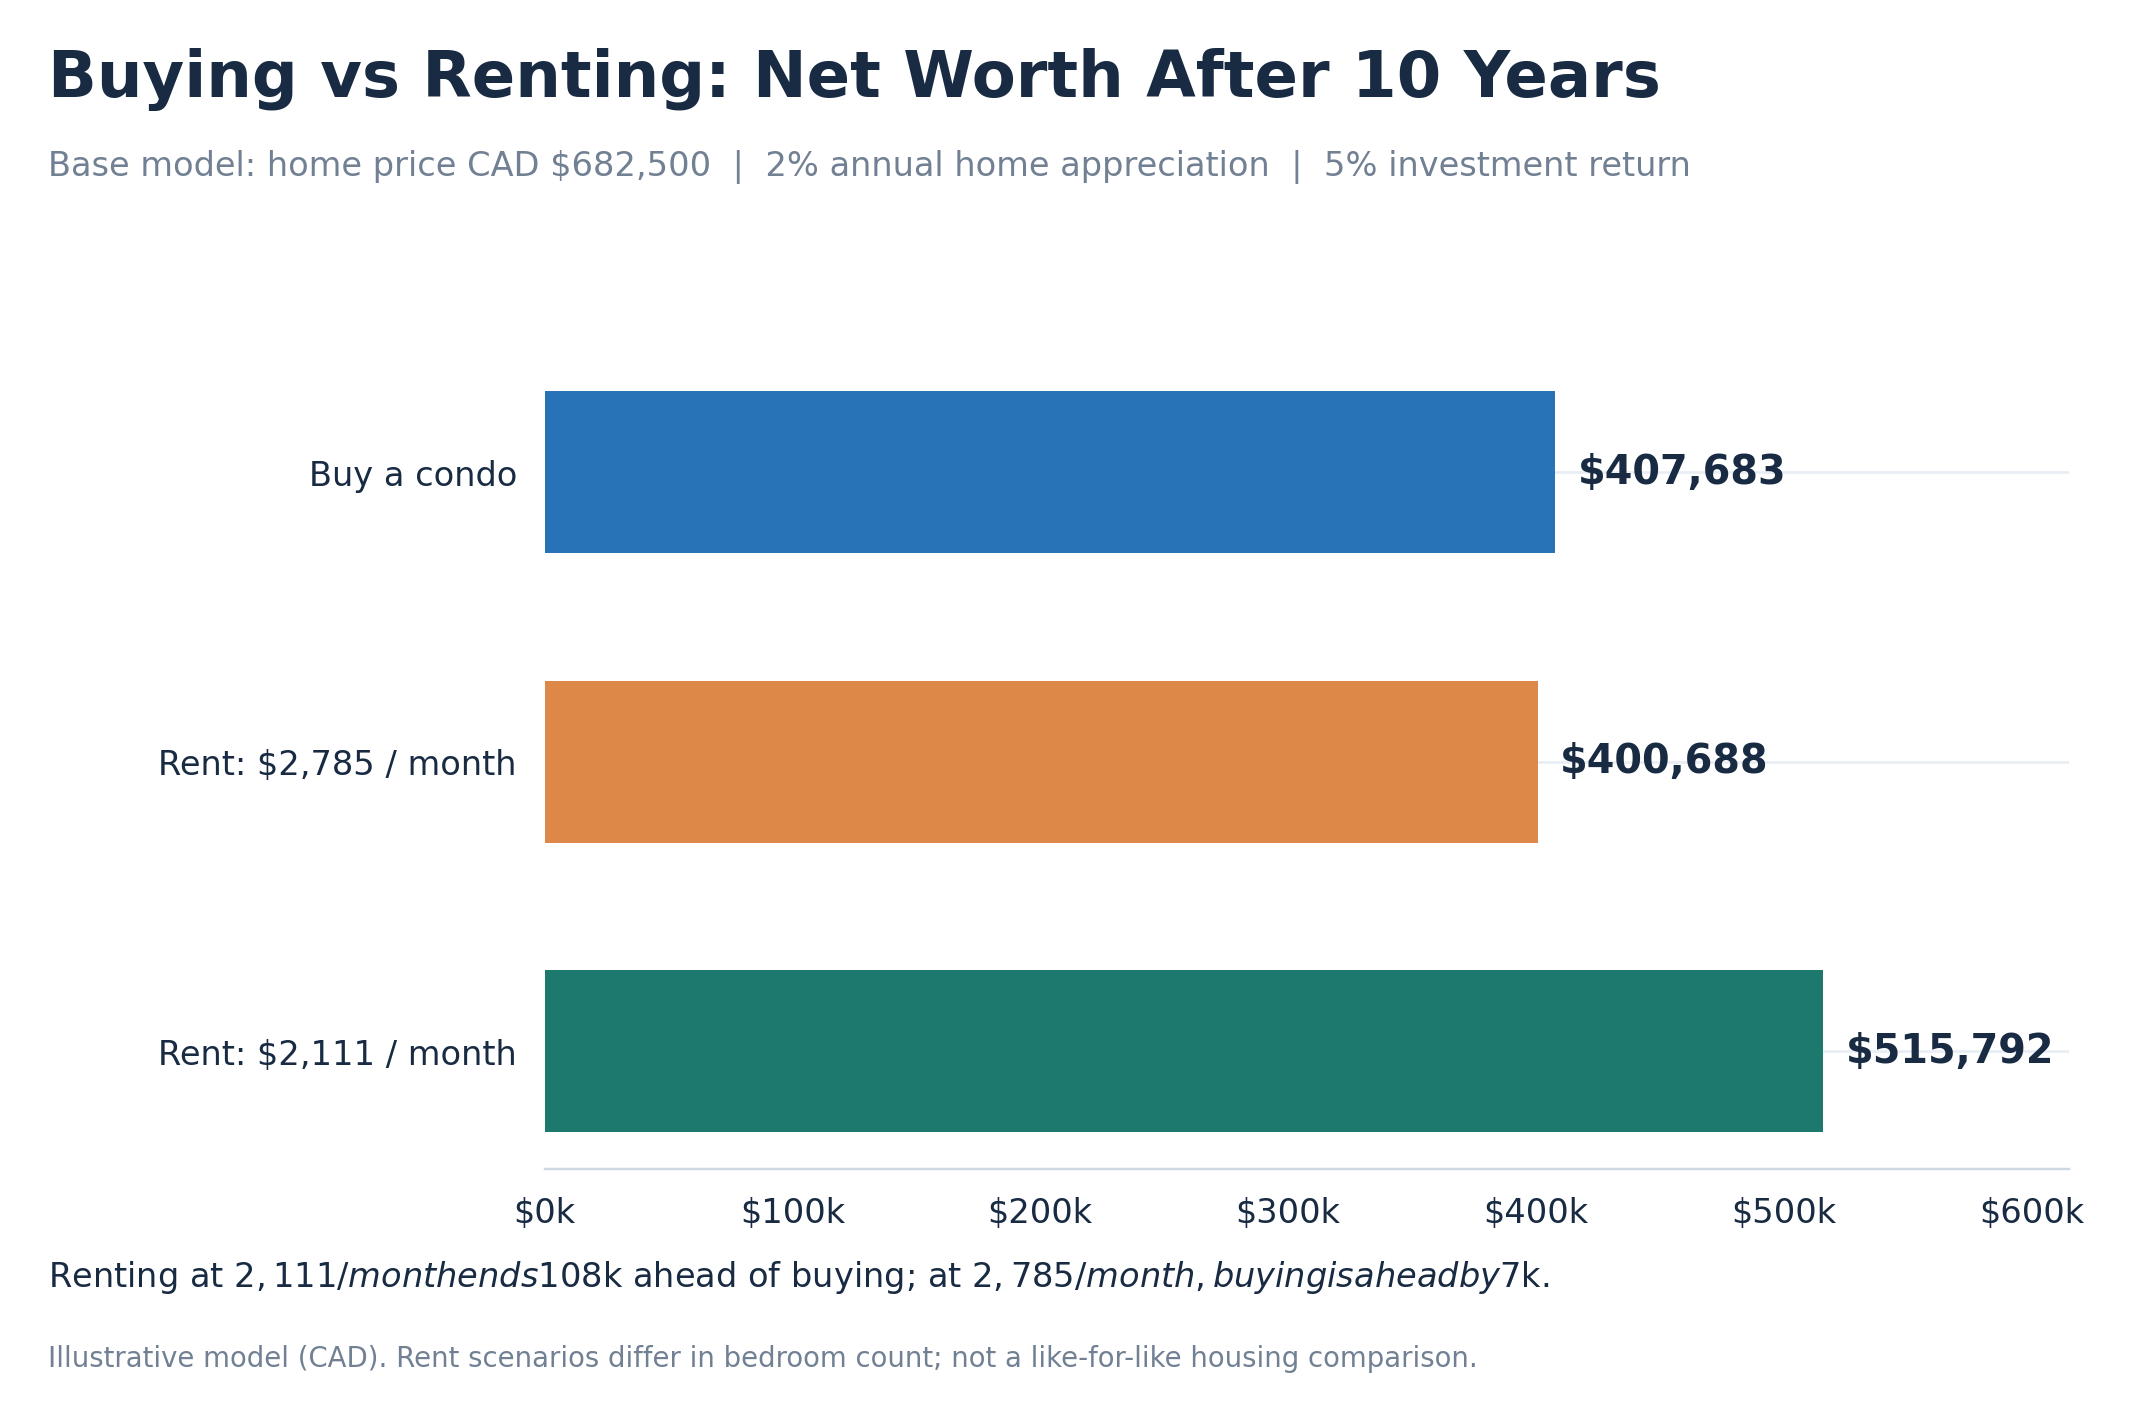
家賃が月$2,785なら、購入側が約$7,000有利になる。
しかし、家賃が$2,111なら、賃貸側が約$108,000有利になる。
家賃の違いだけで、結果が大きく逆転した。もちろん、1ベッドルームと2ベッドルームでは広さや快適さも異なる。ここで示しているのは同じ物件同士の比較ではなく、家賃の水準が資産形成に与える影響だ。
初回購入者なら税金が安くなる
BC州には、初めて自宅を購入する人を対象とした不動産譲渡税の免除制度がある。
2024年4月以降、条件を満たす購入者が$500,000超〜$835,000以下の住宅を購入した場合、最初の$500,000にかかる不動産譲渡税、$8,000が免除される。今回の$682,500の中古コンドでは、不動産譲渡税は$11,650から$3,650に下がる。
つまり、$835,000以下の住宅なら不動産譲渡税がすべて免除されるという意味ではない。
免除には、カナダ市民または永住者であること、所定のBC州居住・納税要件を満たすこと、過去に世界のどこでも主たる住居を所有していないこと、購入物件を自宅として使用することなどの条件がある。
この免除を反映すると、家賃$2,785の場合、10年後は購入が賃貸より約$20,000有利になる。一方、家賃$2,111の場合は、免除を使っても賃貸が約$95,000有利だ。
初回購入者の税優遇は重要だが、それだけで購入が必ず有利になるわけではない。
なお、新築住宅には別の不動産譲渡税免除制度がある。今回のモデルは中古コンドの購入を想定している。
住宅価格が上がらなかったら?
ここまで、住宅価格が毎年2%上昇すると仮定してきた。しかし、今後10年間、本当に価格が上がり続けるのだろうか。
住宅価格は金利や人口増加、住宅供給、所得水準などによって変化する。そこで、住宅価格の上昇率だけを変更してみた。
| 年間価格上昇率 | 家賃$2,785 | 家賃$2,111 |
|---|---|---|
| 0% | 賃貸+$137,000 | 賃貸+$252,000 |
| 1% | 賃貸+$68,000 | 賃貸+$184,000 |
| 2% | 購入+$7,000 | 賃貸+$108,000 |
| 3% | 購入+$89,000 | 賃貸+$26,000 |
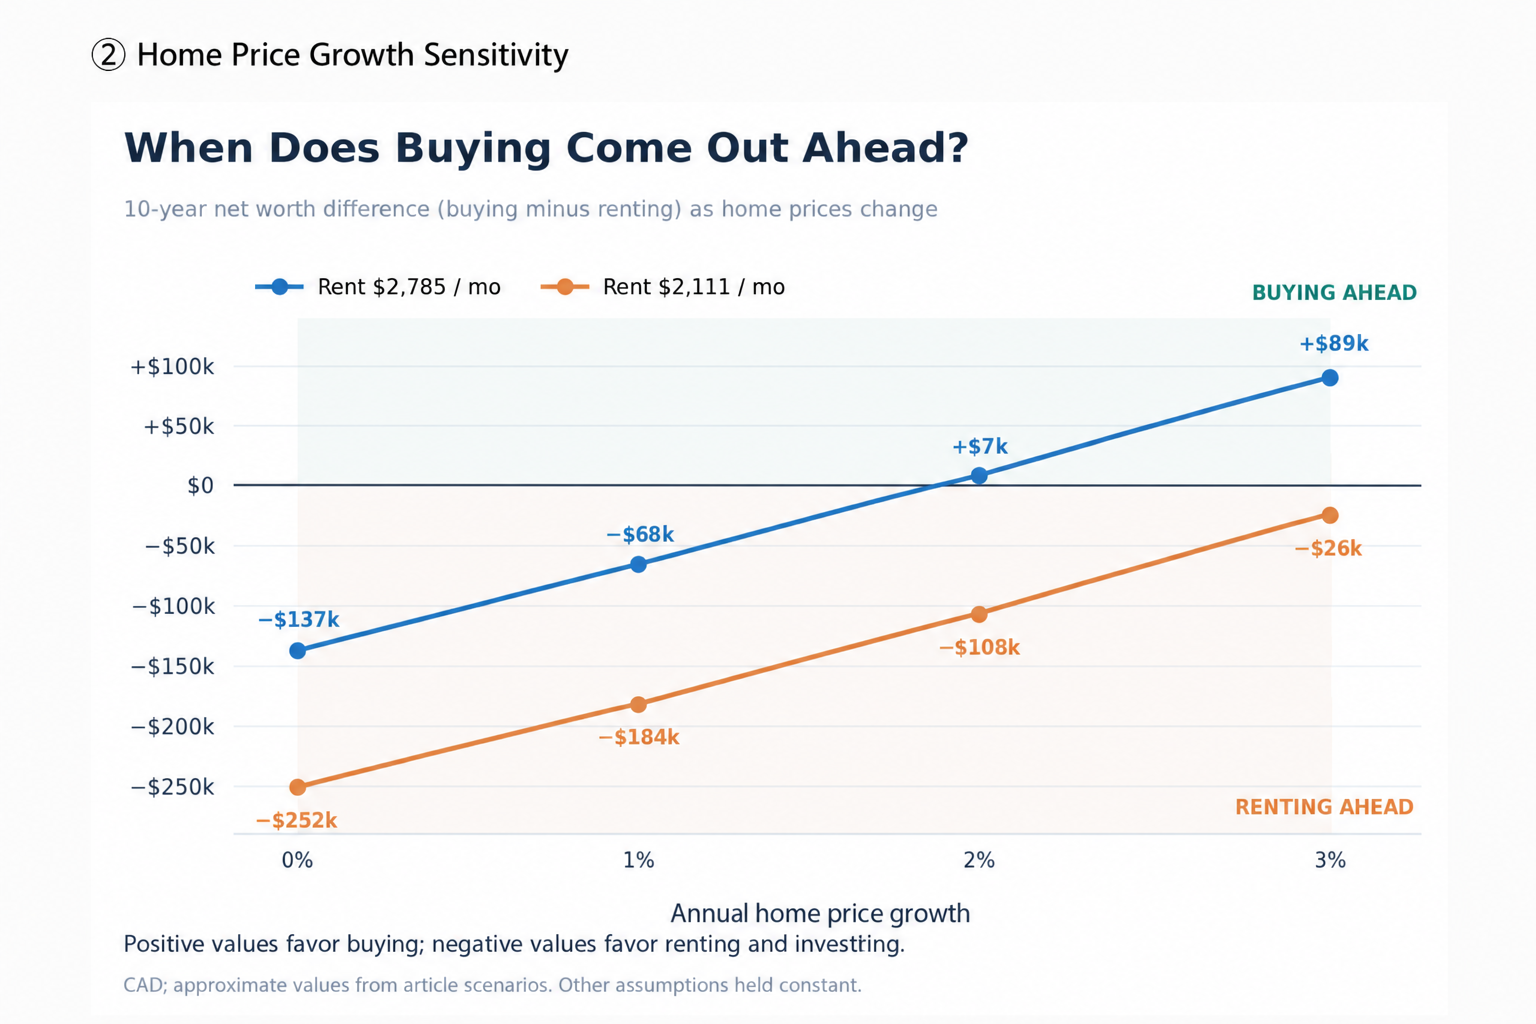
このグラフでは、青い線が家賃$2,785の場合、オレンジの線が家賃$2,111の場合を示している。
青い線は、住宅価格上昇率が年2%付近でゼロを超える。つまり、この条件なら、住宅価格が年約1.9%上昇することが購入と賃貸の損益がほぼ一致する境目になる。
一方、オレンジの線は年3%上昇してもゼロを下回る。家賃が月$2,111なら、住宅価格が毎年3%上昇しても、賃貸+投資が約$26,000有利という結果だ。
住宅価格が年1%上がるか3%上がるか。それだけでも大きな違いが生まれる。
ただし、今後10年間の住宅価格が年2%や3%上がる保証はない。
人口増加の鈍化、購入者の負担能力、コンドの供給量など、住宅市場には以前とは異なる要因もある。住宅を購入するなら、価格が上がらない場合も想定しておく必要がある。
投資利回りが7%だったら?
今度は賃貸側の投資利回りを年5%から7%に引き上げ、ほかの条件は変えずに計算する。
基本ケースの家賃$2,785の場合、10年後の投資資産は約$474,000になる。購入側の約$408,000と比較すると、賃貸が約$66,000有利だ。
家賃が$2,111なら投資に回せる金額がさらに増えるため、賃貸側はより有利になる。もちろん、投資利回り7%は保証されない。株式市場には価格下落リスクがある。
税金の違いにも注意したい。自宅の売却益は、Principal Residence Exemptionの要件を満たせば原則非課税になる。一方、課税口座での投資収益には税金がかかる。
TFSAなら原則非課税で運用できるが、拠出枠には限りがある。RRSPの場合は引き出し時の課税も考慮する必要がある。
今回の比較では、投資収益に対する税金や運用手数料は含めていない。
住む期間によっても変わる
住宅は長く住めば住むほど、購入が有利になると言われる。本当だろうか。
基本ケースの家賃$2,785を使い、住む期間を5年、10年、20年に変更して比較した。
| 居住期間 | 有利な方 |
|---|---|
| 5年 | 賃貸が約$19,000有利 |
| 10年 | 購入が約$7,000有利 |
| 20年 | 購入が約$91,000有利 |
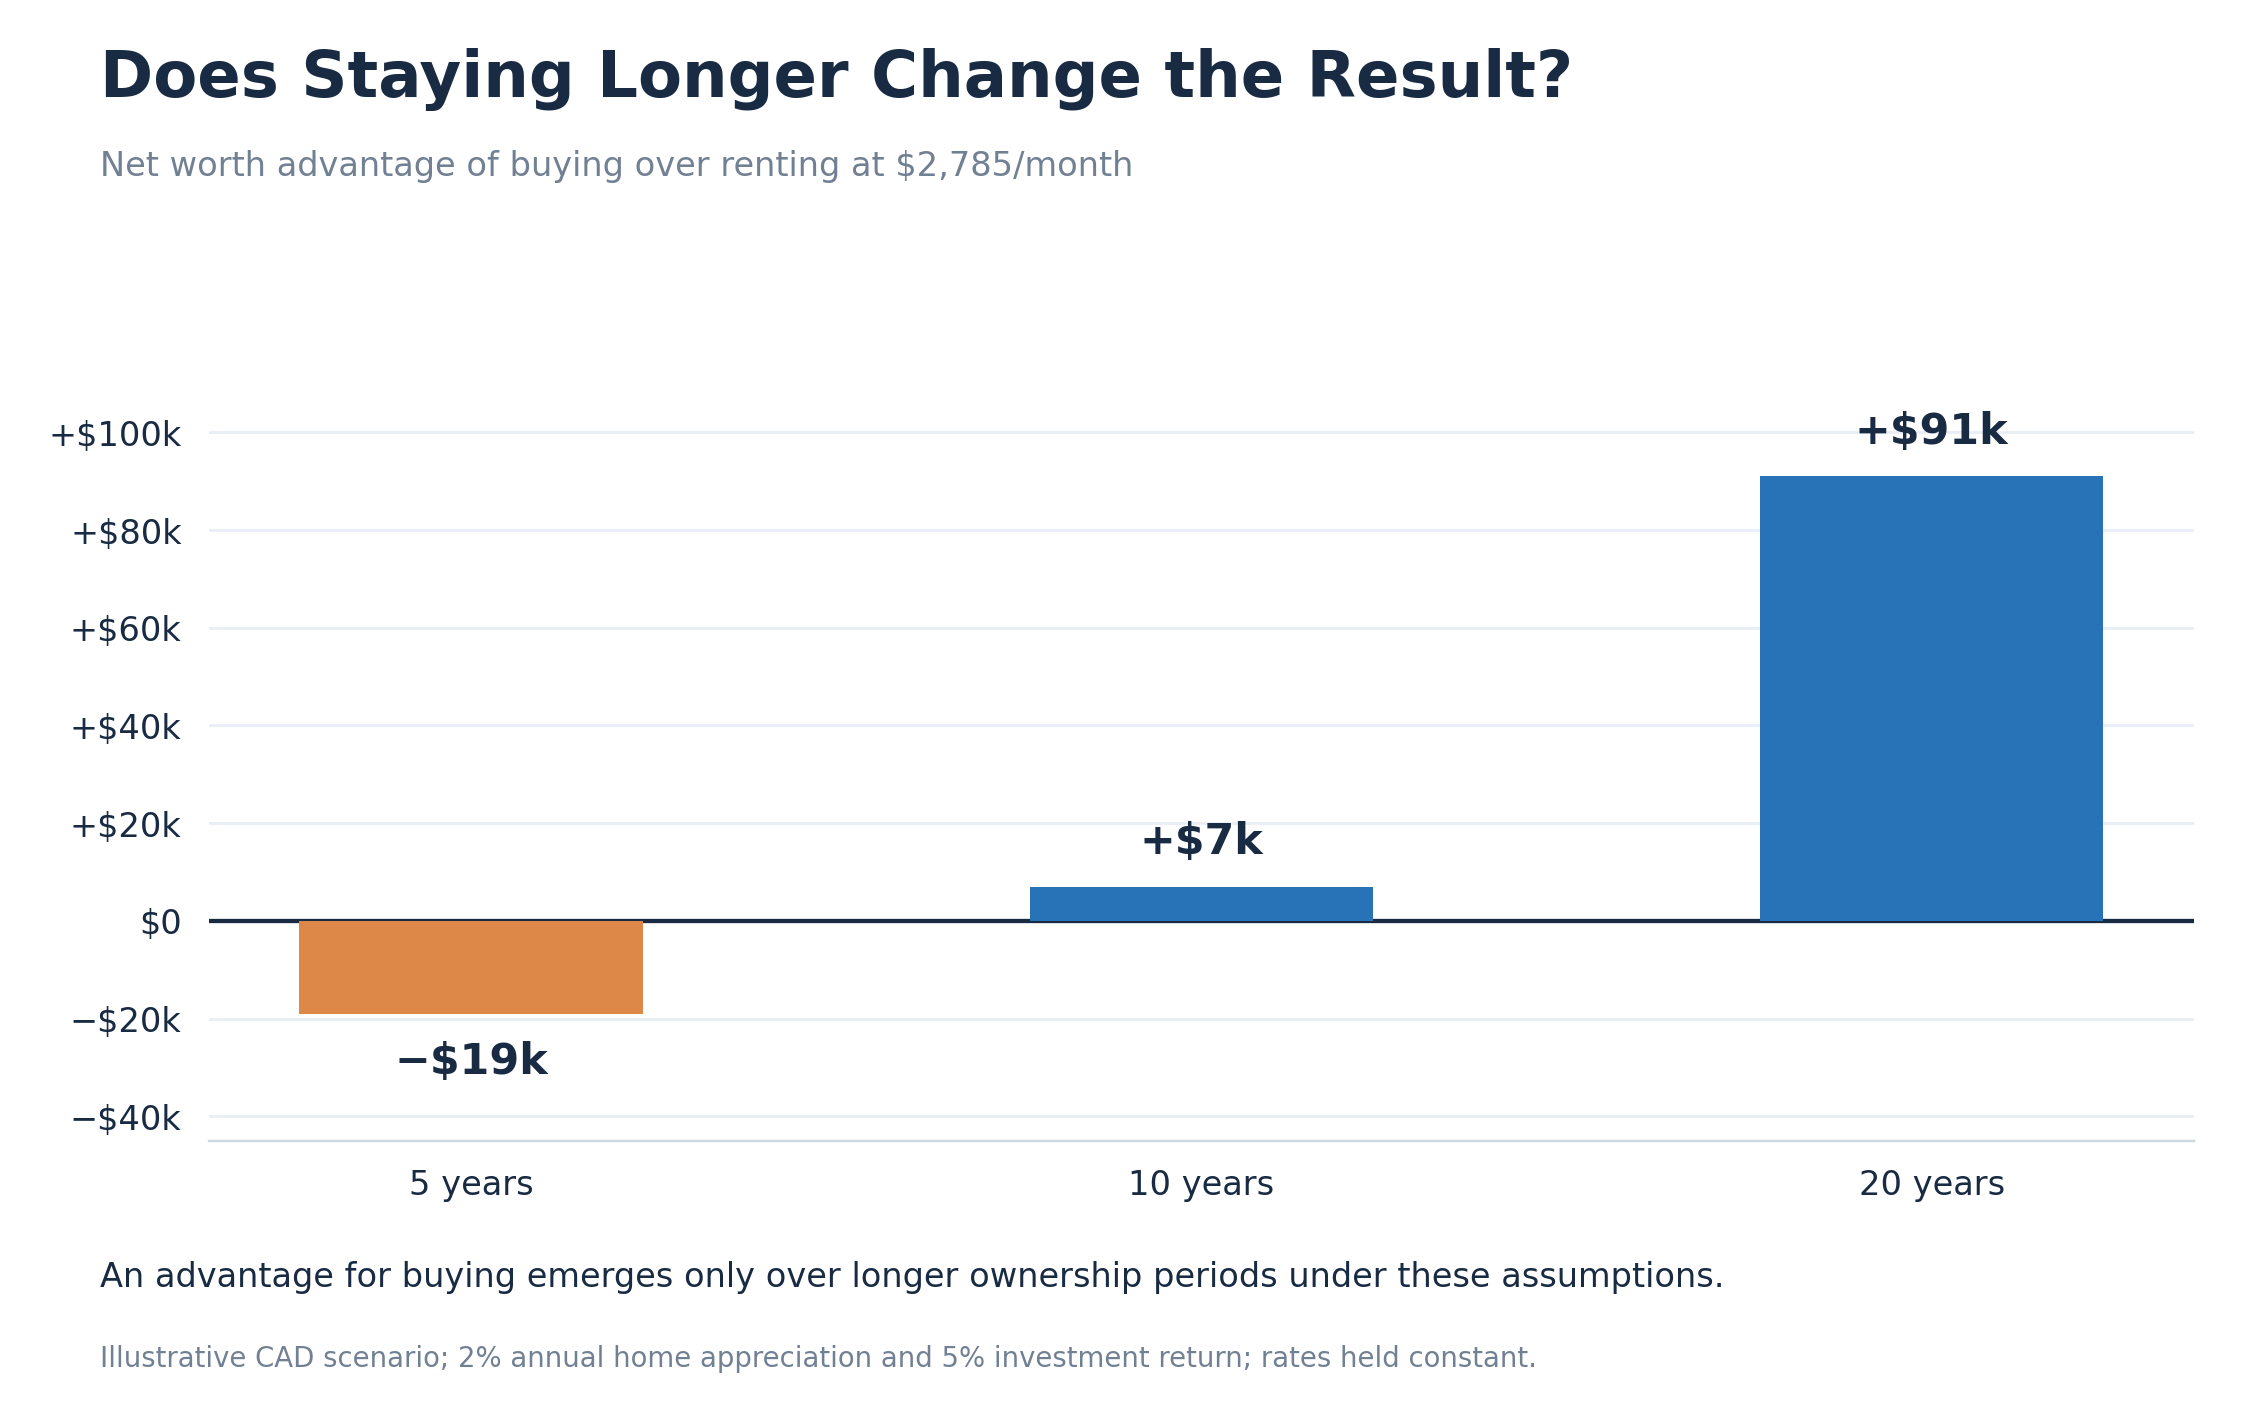
5年で売却する場合は、賃貸が約$19,000有利だ。
10年になると差は逆転し、購入が約$7,000有利になる。さらに20年間住む場合には、購入側のメリットが大きくなる。
住宅購入には購入時と売却時にまとまった費用が発生するため、短期間で売却すると負担が大きい。
一方、長く住めば住宅ローンの元本返済が進み、住宅価格が上昇する場合は資産価値も増える。
ただし、家賃がもっと安ければ、これらの結果も賃貸側に有利な方向へ動く。また、20年間の住宅価格、金利、投資収益が一定の前提どおりに動くわけではない。
あなたの場合はどうなる?
ここまでの計算では、住宅価格$682,500、ローン金利4.49%、家賃$2,785を基本ケースとしてきた。
しかし、実際に住宅を購入する場合の条件は人によって異なる。
頭金を多く払う人もいれば、Strata Feeの高いコンドを購入する人もいる。今の家賃が比較的安く、引っ越す予定がない人もいるだろう。
そこで、住宅購入価格や家賃、ローン金利、将来の住宅価格上昇率などを変更できるシミュレーターを用意する。
Loading the Rent vs. Buy Calculator…
変更できる主な項目:
- Home Purchase Price(住宅購入価格)
- Down Payment(頭金)
- Mortgage Interest Rate(ローン金利)
- Monthly Rent(月額家賃)
- Monthly Ownership Costs(毎月の維持費)
- Annual Home Price Growth(住宅価格上昇率)
- Annual Investment Return(投資利回り)
- Years of Ownership(保有期間)
- First-Time Buyer Exemption(初回購入者免除)
計算結果には、購入した場合の純資産、賃貸しながら投資した場合の資産、両者の差額を表示する。
住宅価格が上がる場合だけでなく、横ばいや下落する場合も試してみたい。
※ シミュレーターは比較条件を変更するための機能であり、将来の住宅価格や投資収益を予測するものではない。
それでも家を買う価値はある?
住宅購入には、お金だけでは測れない価値がある。
自分の家なら、家主の都合で退去を求められるリスクが比較的小さく、長く住む場所を確保しやすい。内装や設備を自分の好みに変更できる自由もある。
一方、賃貸には引っ越しやすさというメリットがあり、住宅価格の下落や建物の大規模修繕費用を直接負わずに済む。
特にコンドの場合、将来のStrata Feeの上昇やSpecial Levyは予測しにくい。購入前には建物の修繕履歴や積立金の状況も確認したい。
仕事や家族構成が変わる可能性があるなら、賃貸の柔軟性にも価値がある。
家が安くなったからといって、買ったほうが得とは限らない
今回の試算では、家賃が月$2,785の場合、購入と賃貸の10年後の資産差は約$7,000だった。
しかし、家賃が月$2,111なら、賃貸のほうが約$108,000有利になる。
さらに、住宅価格が年1%しか上がらなければ、基本ケースでも賃貸が有利になる。一方、年3%上昇すれば購入のメリットは大きくなる。
住宅価格、家賃、ローン金利、投資利回り、維持費、住む期間。購入と賃貸の損得は、さまざまな条件によって変わる。正確に比較するなら、同じ地域・広さ・設備の住宅を対象にする必要がある。
住宅購入には生活の安定という価値がある。しかし、それだけで経済的に得とは限らない。
Greater Vancouverの住宅価格が下がっている今、以前より購入しやすい物件を見つけられる可能性はある。
それでも、住宅価格が下がったことと、家を買ったほうが経済的に得であることは、別の話だ。
家を買うなら、住宅価格が思ったほど上がらなかった場合も含めて、一度計算してから判断したい。