拠出できる金額
1年に新しく増える拠出枠(Contribution Room)は、原則として前年の勤労所得の18%で、上限額があります。2026年の上限は33,810ドル、2027年は35,390ドルです。実際に拠出できる金額には、過去から繰り越した未使用枠も加わります。職場の年金制度に加入している人は、年金調整額(Psension Adjustment)の分だけ新しく増える枠が減ります。
たとえば、2025年に8万ドルの勤労所得があり、職場の年金がない人なら、2026年に増える枠は14,400ドルです。上限の33,810ドルに届くのは、勤労所得がおよそ18万8,000ドル以上の人です。
使わなかった枠は消えません。期限なく繰り越せるので、20代に一度も拠出しなかった人も、その枠をあとから使えます。自分の枠は、税金の査定通知(Notice of Assessment)やCRAのMy Accountで確認できます。
2026年分の拠出は、2027年3月1日まで受け付けられます。翌年の60日目が期限です。18歳以上の場合、拠出枠を超えても2,000ドルまでは通常、超過拠出税がかかりません。ただし、超過分はその時点では所得控除に使えません。2,000ドルを超える超過拠出には、原則として毎月1%の税金がかかります。
確定申告では、どう控除される?
RRSPへの拠出額は、確定申告の20800行(line 20800)で所得から差し引きます。税額が一定の割合で減るのではなく、課税所得が減る仕組みです。そのため還付額は、おおよそ「拠出額×限界税率」になります。限界税率とは、所得のいちばん上の部分にかかる税率のことです。
2026年のBC州の、連邦と州を合わせた限界税率は次のとおりです。
25,570〜44,952ドル:税額控除の適用状況により異なる(BC tax reductionの減少により、限界税率が約3.56ポイント高くなる場合があります)
44,953〜50,363ドル:19.6%
50,364〜58,523ドル:21.7%
58,524〜100,728ドル:28.2%
100,729〜115,648ドル:31.0%
115,649〜117,045ドル:32.79%
117,046〜140,430ドル:38.29%
140,431〜181,440ドル:40.7%
181,441〜190,405ドル:約44.0%
190,406〜258,482ドル:約46.1%
258,483〜265,545ドル:49.8%
265,545ドル超:53.5%
(BC州の税額控除(BC tax reduction)は最大690ドルで、純所得が25,570ドルを超えると1ドルごとに3.56セントずつ減り、44,952ドルでなくなります。この控除を全額使える人の場合、この所得帯では税率に約3.6ポイントが上乗せされます。ほかの税額控除がある場合は、それより低くなることがあります。それより低い所得では、基礎控除によって税金がほとんど、またはまったくかからない人が多くなります。181,441〜258,482ドルでは、連邦の基礎控除が少しずつ減るため約0.3ポイント上乗せされ、表の税率にはそれを含めています。BC州は2026年から、最も低い税率を5.06%から5.6%に引き上げました。)
つまり、所得8万ドルの人が5,000ドルを拠出すると、戻ってくるのは約1,410ドルです。同じ5,000ドルでも、所得16万ドルの人なら約2,035ドルになります。
あまり知られていない点が2つあります。一つは、拠出した年に控除しなくてもいいことです。Schedule 7で控除を繰り越して、所得が高く、税率も高い年に使えます。もう一つは、年の最初の60日間に拠出した分を、前の年の控除に使うか、繰り越すかを選べることです。
還付金の本当の価値
RRSPの残高は、税引き前の金額です。その一部は、引き出すときに税金として政府に入ります。そのため、還付金の額だけを見ても、利回りは分かりません。
税率28.2%の人が10,000ドルを拠出したとします。還付金は2,820ドルなので、実際の負担は7,180ドルです。これを年5%で30年運用すると、RRSPは43,219ドルになります。引退後に税率19.6%で引き出すと、税引き後に残るのは34,748ドル。負担した7,180ドルに対する実質の利回りは年5.4%で、運用そのものの5%を上回ります。
拠出するときと引き出すときの税率が同じなら、実質の利回りはちょうど5%です。7,180ドルをTFSAで運用したのと同じになります。RRSPとTFSAを同じ税引き後の負担額で比べると、拠出時より引き出し時の税率が低いほどRRSPが有利になり、税率が同じなら両者の結果は同じです。普通の課税口座と比べると、運用中に毎年課税されない分も有利になります(後半で計算します)。
逆に、不利になることもあります。2026年の所得では、純所得が95,323ドルを超えると、その超えた分の15%だけ老齢年金(OAS)が減らされます。RRSPやRRIFからの引き出しはこの所得に含まれますが、TFSAからの引き出しは含まれません。税率28.2%でOAS減額の範囲に入る引退者は、引き出す1ドルごとに実質43.2%の負担になります。この場合、同じ10,000ドルの税引き後の利回りは年4.2%で、運用そのものより低くなります。
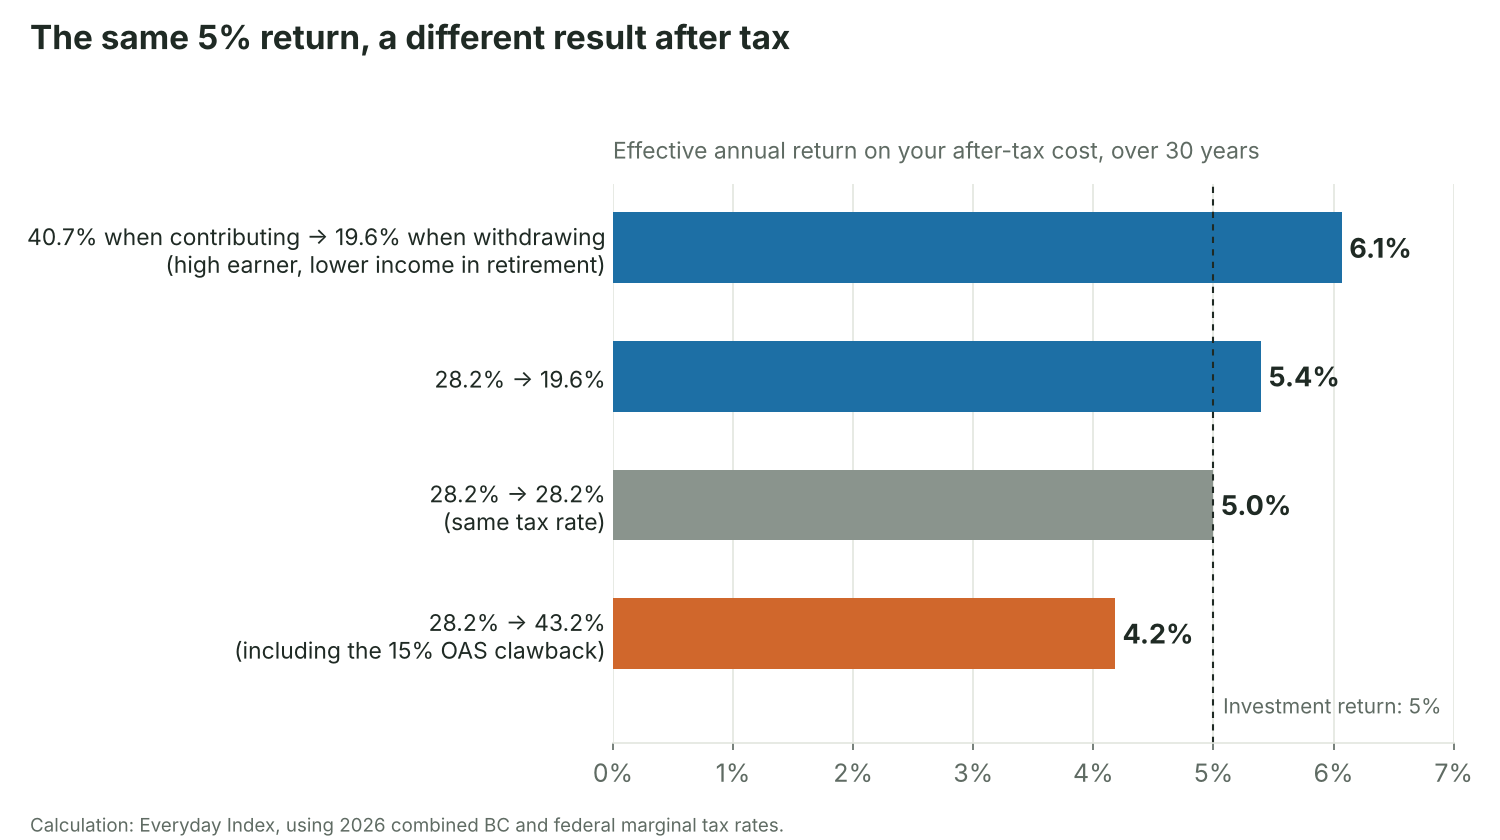
この計算では、RRSPへの拠出額10,000ドルから所得控除による節税額2,820ドルを差し引き、実質負担を7,180ドルとしています。つまり、RRSPに10,000ドル拠出することと、TFSAに7,180ドル拠出することを、同じ税引き後の負担額で比較しています。還付金を再投資する場合には、その追加投資額と資金負担も含めて比較する必要があります。
また、控除の価値は税率だけでは決まりません。RRSPの控除で純所得が下がると、カナダ児童手当(Canada Child Benefit)のような所得で決まる給付が増えることもあります。
引き出すとき
通常の引き出しには、年間の上限はありません。ただし、3つのことが起きます。
まず、引き出すときに税金が源泉徴収されます。ケベック州以外では、5,000ドルまでは10%、5,001〜15,000ドルは20%、15,000ドルを超えると30%です。これは前払いで、最終的な税額ではありません。引き出した全額がその年の所得に加わり、確定申告で限界税率にもとづいて精算されます。
次に、枠は戻りません。引き出した分の拠出枠は、二度と復活しません。
そして、71歳になる年の12月31日までに、RRSPはRRIF(登録退職所得基金)か年金保険に移すか、現金化しなければなりません。RRIFには毎年の最低引き出し額があり、RRIFを開設した翌年から始まります。最低額は71歳で残高の5.28%で、年齢とともに上がります。
税金をかけずに、自分のRRSPから借りる制度も2つあります。期限内に返せば課税されません。
Home Buyers' Plan(住宅購入者プラン):初めての住宅購入のために最大60,000ドル(2024年4月16日以降の引き出し)。15年で返済します。返済は通常、引き出した年の2年後から始まりますが、2022〜2028年に初めて引き出した人は5年後からに延長されています。たとえば2026年に初めて引き出した場合、最初の返済年は2031年です。2028年までへの延長は、2026年6月に法律になりました。
Lifelong Learning Plan(生涯学習プラン):フルタイムの教育のために年10,000ドル、合計20,000ドルまで。10年で返済します。
返済が足りなかった分は、その年の課税所得に加えられます。
早く始めた人と、遅く始めた人
始める時期でどれだけ差がつくかを、3人の例で比べてみます。3人とも毎年末に6,000ドルを拠出し、年5%で運用すると仮定して、65歳の時点の残高を比べます。6,000ドルは、所得がおよそ34,000ドル以上の人なら枠の範囲に収まる金額です。
1人目は、25歳から65歳まで40年間、毎年拠出します。2人目は、25歳から40歳までの15年間だけ拠出し、あとは据え置きます。3人目は、40歳から65歳まで拠出します。
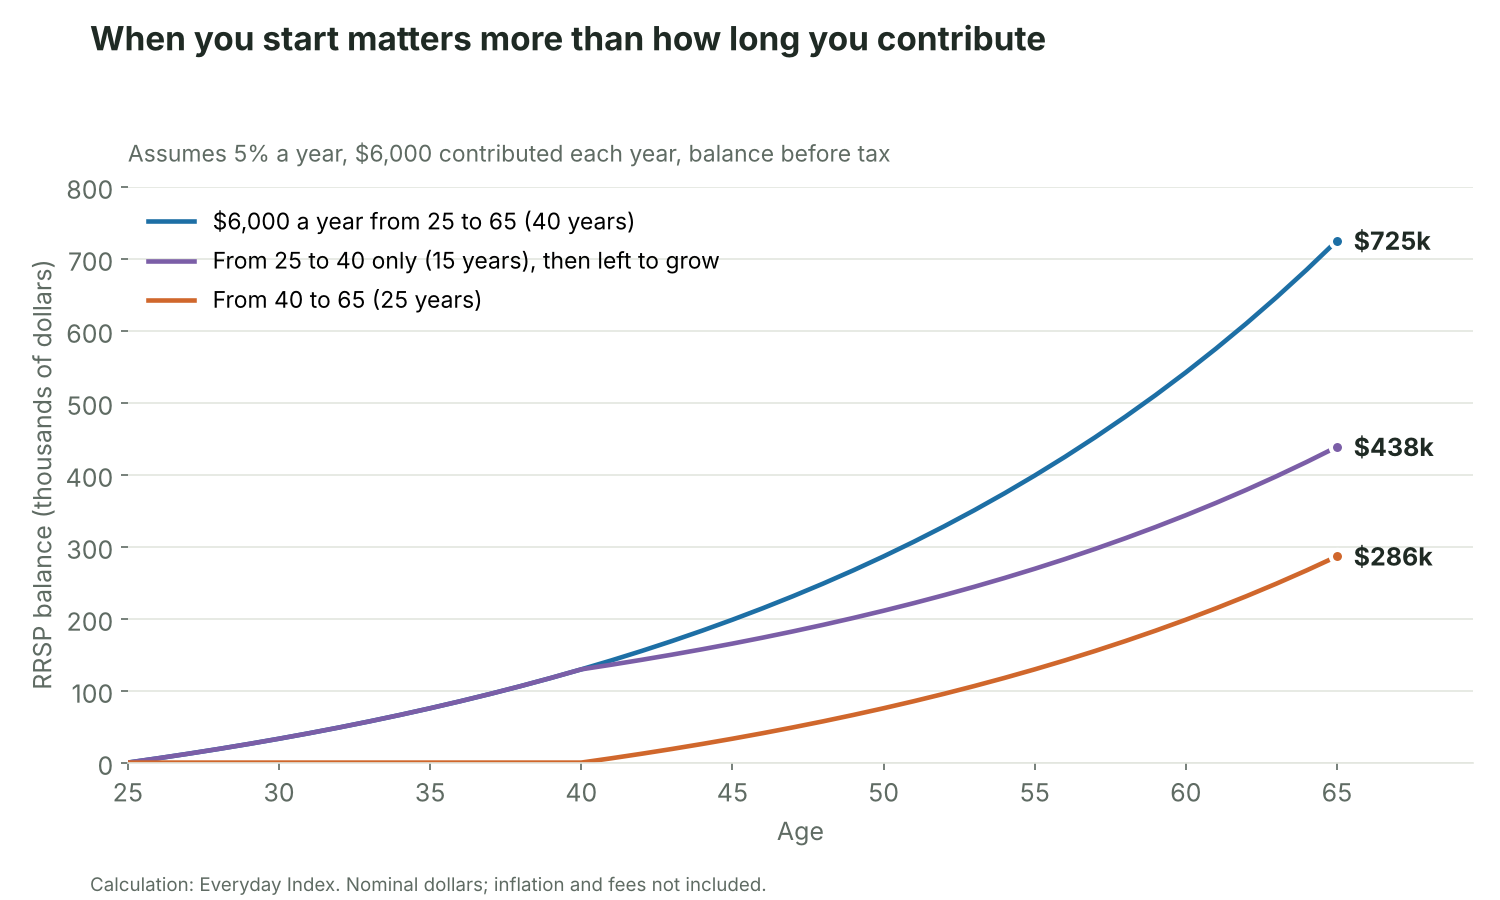
1人目は、拠出した240,000ドルが724,799ドルになります。40歳でやめた2人目は、たった90,000ドルの拠出で438,436ドル。3人目は、150,000ドルを拠出して286,363ドルです。
2人目は3人目より60,000ドル少なく拠出したのに、65歳の残高は約152,000ドル多くなります。最初の15年間に入れたお金が、拠出をやめたあとも複利で増え続けるからです。
3人目が65歳までに1人目に追いつくには、40歳から毎年約15,186ドル、2.5倍の拠出が必要です。20代・30代の使わなかった枠が十分に残っていれば、RRSPのルール上は可能です。それでも、失った時間は取り戻せません。
これらは名目の金額です。25歳からの40年間、インフレ率2%で割り引くと、1人目の724,799ドルは、拠出を始めた年のお金でおよそ328,000ドルの価値になります。また、すべて税引き前の金額で、引き出すときに課税されます。
運用利回りと手数料
ここまでの計算は、すべて年5%で運用できる前提です。実際の利回りは、RRSPの中に何を入れるかで決まります。RRSPは口座であって、投資商品ではありません。中身には、預金、GIC(定期預金)、債券、投資信託、ETF、株式などを入れられます。ここでは予測ではなく計算上の例として、GICのような運用を3%、株式中心の運用を7%としました。株式中心の運用は、年ごとの上下がずっと大きくなります。
| 年利回り | 25〜65歳(40年) | 25〜40歳だけ | 40〜65歳(25年) |
|---|---|---|---|
| 3% | 452,408ドル | 233,652ドル | 218,756ドル |
| 5% | 724,799ドル | 438,436ドル | 286,363ドル |
| 7% | 1,197,811ドル | 818,316ドル | 379,494ドル |
利回りが3%でも、40歳でやめた人は、40歳から始めた人より多く残ります。利回りが高いほど、早く始める効果は大きくなります。
手数料は、これと逆向きに効きます。カナダの投資信託は、以前から手数料が高いことで知られています。2019年のモーニングスターの調査では、カナダの株式ファンドの信託報酬(MER)の中央値は年1.98%でした。今はETFのような低コストの選択肢も広く使えますが、手数料の影響の大きさを示す数字です。手数料が1.5%なら、5%の運用は3.5%になります。25歳から65歳まで拠出する人の場合、65歳の残高は724,799ドルから507,302ドルに減ります。約217,000ドルの差で、本人が拠出した240,000ドルに近い金額です。
もう一つ、運用中にかからない税金の効果もあります。RRSPやTFSAの中では、利息や配当、売却益に毎年税金がかかりません。普通の課税口座では、利息に毎年、限界税率で税金がかかります。税率28.2%なら、5%の利息は税引き後で約3.59%です。同じ7,180ドルは30年で20,685ドルにしかならず、TFSAなら31,032ドル、上の例のRRSPなら税引き後で34,748ドルです。売却益やカナダ企業の配当は利息より税金が軽いので、株式で運用する場合は差が小さくなりますが、なくなるわけではありません。
暮らしへの影響
RRSPは、それ自体が利回りを生む商品ではありません。税率の高い年の所得を、税率の低い年に移す仕組みです。だから大事なのは、自分に当てはまる3つの問いです。今の限界税率は何%か。引き出すときの税率は何%になりそうか。そして、還付金を投資に回すかどうか。
所得がおよそ5万ドル以下なら、還付される税率は比較的低く、自由に引き出せるTFSAでも同じくらいの効果が見込めます。限界税率が38〜46%の範囲にあり、引退後の所得がそれほど高くならない見込みの人なら、RRSPの税引き後の利回りは、中身の運用利回りを上回ることがあります。運用期間が長いほど、複利の効果は大きくなります。ただし、RRSPでは拠出時の税率も重要です。早く運用を始めることと、いつRRSPの所得控除を使うかは、分けて考えましょう。早めに拠出して、控除は所得の高い年まで繰り越すこともできます。また、手数料も利回りと同じように複利で効いてくることを、忘れないようにしましょう。
この記事は一般的な情報で、金融や税務のアドバイスではありません。制度や税率は変わることがあります。ご自身の状況は、CRAや専門家に確認してください。