CPPは老後の収入の2階部分
カナダの老後の収入は、よく3階建てにたとえられます。1階は税金でまかなわれる老齢年金(OAS)、2階が働いていた間に払った保険料で決まるCPP、3階はRRSPや企業年金などの自分の備えです。ケベック州以外で働く人は、原則としてCPPに加入します(ケベック州はQPPという別の制度です)。
CPPを受け取るのに必要なのは、少なくとも1回の有効な保険料の支払いだけです。OASのような「最低10年」の条件はありません。その代わり、金額は払った保険料の記録で決まります。CPPには老齢年金のほか、障害年金や遺族年金もありますが、この記事では老齢年金を取り上げます。
2026年の保険料
保険料は給料から自動的に差し引かれ、雇用主も同じ額を払います。2026年は、年収3,500ドルを超えた部分から74,600ドル(YMPE)までに5.95%がかかります。さらに2024年からは、74,600ドルを超えて85,000ドル(YAMPE)までの部分にも、CPP2として4%がかかるようになりました。
| 区分 | 保険料率 | 年間の上限 |
|---|---|---|
| 従業員(雇用主も同額) | 5.95% | 4,230.45ドル |
| 従業員のCPP2(雇用主も同額) | 4% | 416ドル |
| 自営業者 | 11.9% | 8,460.90ドル |
| 自営業者のCPP2 | 8% | 832ドル |
自営業者は、従業員と雇用主の両方の分を自分で払います。そのため、保険料率が2倍になります。
金額はどう決まる?
CPPの老齢年金は、「基本部分」と、2019年から始まった「上乗せ部分(enhancement)」の2つでできています。
基本部分は、18歳から受給を始めるまでの期間(contributory period)の収入の平均で決まります。満額を受け取るには、その期間のほとんどでYMPE以上の収入が必要です。ただし、収入の低い月を期間全体の17%まで計算から外せます。65歳から受け取る場合、18〜65歳の47年間の17%で、約8年です。学生だった時期や、仕事をしていなかった時期を外せるようにするための仕組みです。
上乗せ部分は、2019年以降に払った追加の保険料に応じて積み上がります。2019〜2023年に段階的に始まった第1段階と、2024年からのCPP2にあたる第2段階があります。以前のCPPは平均収入の4分の1を置き換える設計でしたが、上乗せ部分が完全に積み上がると、2019年以降の収入の3分の1を置き換えるようになります。
計算には収入の高い40年分が使われますが、2026年はまだ制度が始まって8年目です。長くカナダで働いている人でも、上乗せ部分を満額で受け取れる段階ではありません。今引退する人にとって、上乗せ部分はまだ小さい割合です。
2026年1月に65歳で受給を始めた場合の満額は、月1,507.65ドルです。上乗せ部分の影響で、満額は月ごとに少しずつ上がることがあります。ただ、満額を受け取る人は多くありません。2026年7月に65歳で新たに受給を始めた人の平均は、月858.34ドルでした。
では、満額を受け取るには、どのくらいの年収が必要なのでしょうか。基本部分の満額には、18〜65歳の47年間のうち、外せる約8年を除いた約39年、毎年その年のYMPE以上の収入が必要です。YMPEは毎年上がっていて、2026年は74,600ドルですが、2010年は47,200ドル、2000年は37,600ドル、1990年は28,900ドルでした。その年ごとの上限に届いていればよいので、「今の金額で7万ドル以上を39年」という意味ではありません。
上乗せ部分では、2019年以降もYMPE以上、2024年以降はYAMPE(2026年は85,000ドル)以上の収入があれば、その年の上乗せは最大になります。つまり、2026年の金額でいえば、年収85,000ドル以上が、CPPの保険料が最大になり、将来の年金も最大に近づく水準です。それ以上稼いでも、CPPは増えません。
| 区分 | 年間の上限 | 収入がこれ以上なら |
|---|---|---|
| 基本部分 | YMPE | 2026年:74,600ドル(2010年:47,200ドル、2000年:37,600ドル) |
| 上乗せ部分(第1段階) | YMPE | 2026年:74,600ドル |
| 上乗せ部分(第2段階・CPP2) | YAMPE | 2026年:85,000ドル |
満額の月1,507.65ドルを受け取れるのは、長い間ずっと上限以上を稼いできた人だけです。途中に収入の低い年が8年以上あったり、上限に届かない年が多かったりすると、金額は下がります。平均が満額の6割に届かないのは、そのためです。
このほか、7歳未満の子どもを育てていた期間を計算から外せる仕組み(child-rearing provision)もあります。自動では適用されず、申請が必要な場合があります。また、65歳以降も受給を始めずに働けば、その収入で、それまでの低い年を置き換えられることがあります。
移住した年齢で、どれだけ違う?
18歳からの期間に、移住前の年も含まれるのが、移住者にとっての大きな点です。日本にいたからゼロになるのではなく、その期間にCPPの保険料の記録がないので、収入ゼロの年として数えられます。
移住した年から65歳まで毎年YMPE以上の収入があり、65歳で受給を始めた場合、基本部分は満額に対しておよそ次の割合になります。比較のために、同じ人のOASの割合も並べました。
| 移住した年齢 | CPP基本部分の割合(概算) | OASの割合 |
|---|---|---|
| 25歳以下 | 100% | 100% |
| 30歳 | 約90% | 87.5% |
| 35歳 | 約77% | 75% |
| 40歳 | 約64% | 62.5% |
| 45歳 | 約51% | 50% |
| 55歳 | 約26% | 25% |
CPPの割合は、基本部分の計算を単純化した概算です。18〜65歳の47年間から約8年を外し、移住後は毎年その年のYMPE以上の収入があったと仮定しています。上乗せ部分や子育て期間などの特例は含めていないので、実際の金額とは異なります。
CPPの方が少し高くなるのは、低い年を最大8年外せるからです。それでも、移住前の年数の多くは残ります。35歳で移住した人なら、ゼロの17年のうち外せるのは8年ほどで、残りの9年ほどは平均を下げたままです。収入がYMPEに届かない年があれば、割合はさらに下がります。
上乗せ部分も、追加の保険料を払った年数が少なければ、その分小さくなります。どちらの部分でも、カナダで働いて保険料を払った年数が、金額を左右します。移住が遅かった人ほど、65歳以降も受給を始めずに働き、低い年を置き換える効果が大きくなります。55歳で移住した人なら、65歳時点では基本部分の約26%ですが、その後の数年の収入で、ゼロの年の一部を置き換えられます。
60歳、65歳、70歳、いつ始める?
CPPは60歳から70歳の間で、受給を始める時期を選べます。65歳より早く始めると1か月ごとに0.6%減り、60歳からだと36%少なくなります。65歳より遅らせると1か月ごとに0.7%増え、70歳からだと42%多くなります。増え方はOASの0.6%より大きく、変わった金額は一生続きます。
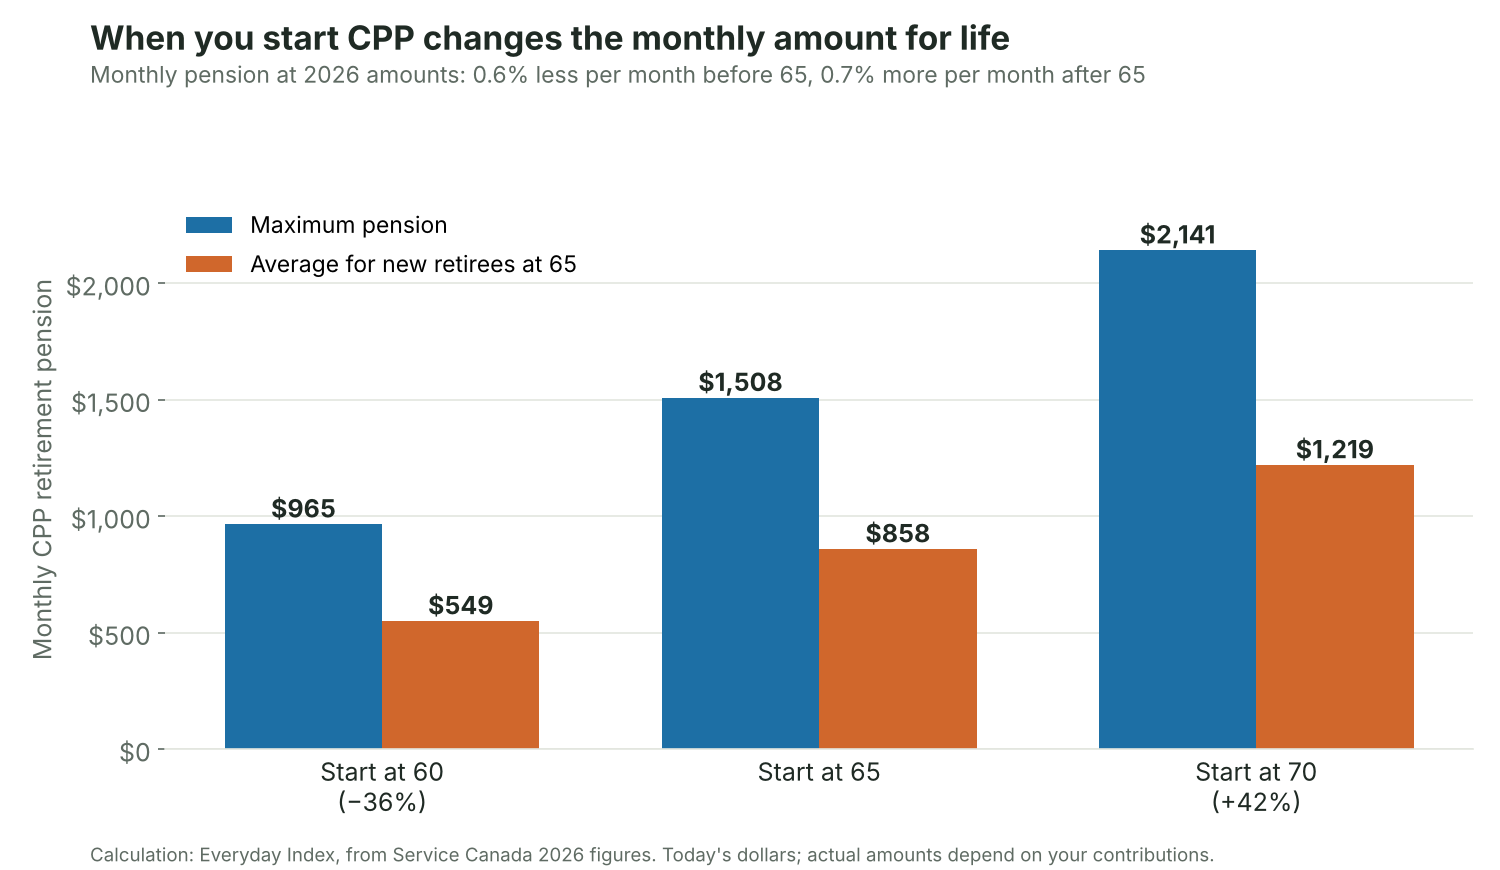
同じ保険料の記録の人が、受給を始める時期だけを変えた場合の比較です。65歳の満額(月1,507.65ドル)を基準にすると、60歳からで月約965ドル、70歳からで月約2,141ドルです。65歳の平均(月858.34ドル)を基準にすると、60歳からで月約549ドル、70歳からで月約1,219ドルになります。これは倍率を掛けた試算で、実際に60歳や70歳で受給を始めた人の平均額ではありません。また、60歳で始めると保険料を払う年数も短くなるので、金額はさらに少し下がることがあります。
遅らせるかどうかの目安が、損益分岐点です。同じ65歳の基準額と倍率を使い、保険料の記録の違いや税金、物価の調整、運用益を考えない単純な計算では、70歳から始めた人が65歳から始めた人に追いつくのは82歳ごろです。65歳から始めた人が60歳から始めた人に追いつくのは74歳ごろです。それより長生きすれば、遅く始めた方が多く受け取れます。
ただし、早く始めた方がよい場合もあります。健康に不安がある人や、ほかに老後の収入がなく、すぐにお金が必要な人などです。また、60〜65歳で働きながらCPPを受け取る場合は、保険料を払い続ける必要があり、その分は翌年から、post-retirement benefitとして年金に上乗せされます。65〜70歳では、保険料の支払いを止めることも選べます。
CPPは自動的には始まりません。自分で申請が必要です。65歳を過ぎてから申請した場合、さかのぼって受け取れるのは最大11か月分までです。
会社のオーナーは、給料か配当か
自分の会社から報酬を受け取る人は、給料(salary)と配当(dividend)の選び方で、CPPが変わります。給料にはCPPの保険料がかかり、会社と自分の両方の分を払います。2026年に74,600ドル以上の給料を受け取ると、両方合わせて8,460.90ドル、CPP2も含めると最大9,292.90ドルです。
配当にはCPPの保険料がかかりません。その分、手元のお金は増えますが、将来のCPPは増えません。RRSPの拠出枠も、給料からしか生まれません。配当だけを受け取っていると、CPPの記録はゼロの年が続き、RRSPの枠も増えません。保険料を「コスト」と考えるか、「老後への積み立て」と考えるかで、判断が分かれます。税理士と相談しながら決める人が多い部分です。
自分の見込み額を確認する
自分のCPPの記録と見込み額は、My Service Canada Account(MSCA)で確認できます。CPPの保険料の記録(Statement of Contributions)と、受給開始年齢ごとの見込み額が見られます。
ログインには、Interac Sign-In Partner(自分の銀行のオンラインバンキング)、GCKey、BC州の場合はBC Services Cardなどの州のログインが使えます。初めて登録するときは本人確認が必要で、Interacの本人確認サービスを使うか、Personal Access Code(PAC)を入力します。CPPやOASをすでに申請した人には、PACが郵送されています。多要素認証は必須です。
記録に抜けがあれば、早めに確認しておくと安心です。確認した見込み額は、OAS計算ツールの「Expected CPP pension」の欄に入れると、OASとCPPを合わせた公的年金の見込みが分かります。
日本の年金の期間は足せる?
日加社会保障協定では、CPPの受給資格に日本の年金の加入期間を足すことができます。ただし、CPPの老齢年金は1回保険料を払えば受給資格ができるので、協定が役に立つのは主に障害年金や遺族年金です。金額は、カナダで払った保険料の記録だけで計算されます。
OASでも、日本の加入期間を最低10年の居住要件に足せる場合があります。ただし、その期間でOASの金額は増えません。詳しくはOASの記事で取り上げました。
協定は逆向きにも働きます。日本の老齢基礎年金は最低10年の加入が必要ですが、この10年にCPPに保険料を払った期間を足すことができます。日本の年金は、日本での加入期間にもとづいて、日本から別に支払われます。
日本の会社からカナダに派遣されている人は、派遣が5年以内の見込みであれば、原則として日本の年金だけに加入し、CPPの保険料は払いません。この期間はCPPの記録には残らないので、そのままカナダに残る場合は、その分を考えておく必要があります。
税金と物価の調整
CPPは課税所得に含まれます。金額は毎年1月に、物価に合わせて見直されます。OASのような所得による減額(クローバック)はありませんが、CPPの収入はOASのクローバックを計算するときの所得に含まれます。
移住者のCPPは、カナダで働いた年数で決まる
カナダで育った人にとって、CPPは働いた期間と収入でおおよそ決まります。大人になってから移住した人にとっては、日本にいた年も18歳からの期間に入るので、その分が金額に表れます。外せるのは最大8年で、それを超えた分はゼロのまま残ります。
移住が遅かった人ほど、65歳以降も働いて低い年を置き換えるか、受給開始を遅らせて0.7%ずつ増やすかで、結果が大きく変わります。まずはMSCAで、自分の記録と見込み額を確認するところから始めてみてください。
この記事は一般的な情報で、金融や税務のアドバイスではありません。実際のCPPの金額はService Canadaが決定します。ご自身の状況は、My Service Canada Accountで確認してください。